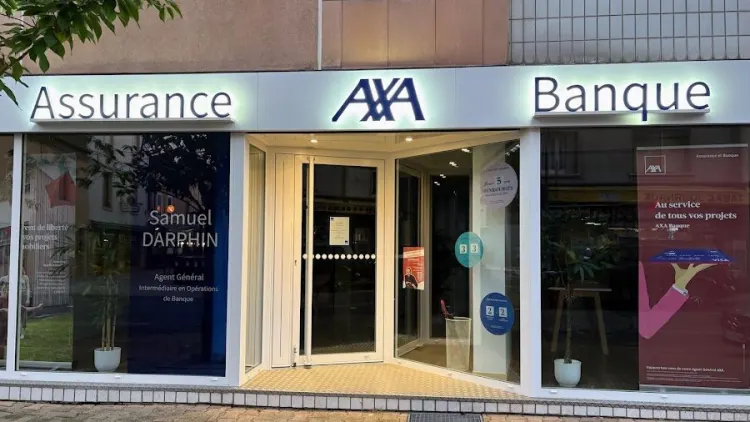
9 Rue Benoît Malon, 42300 Roanne, France
En activité

Quand on lance son entreprise, on pense à mille choses. La comptabilité, le développement commercial, la gestion des équipes. L'assurance professionnelle, elle, passe souvent au second plan. Et pourtant, c'est l'une des décisions les plus importantes que vous prendrez pour pérenniser votre activité. Un sinistre, une réclamation client, un accident sur un chantier... ces situations peuvent survenir à n'importe quel moment et mettre en péril toute votre structure si vous n'êtes pas couvert.
En France, l'assurance professionnelle n'est pas toujours obligatoire légalement (sauf dans certains secteurs comme la santé ou les métiers du bâtiment), mais elle est devenue pratiquement incontournable pour exercer en toute sérénité. C'est votre filet de sécurité.
La responsabilité civile est la couverture de base. Elle vous protège si votre activité, vos services ou vos conseils causent un préjudice à un tiers. Un client qui glisse dans votre magasin, un conseil erroné qui génère une perte financière, des dégâts matériels involontaires sur un chantier...
Cette assurance couvre les frais de justice, les indemnités à verser et, dans les meilleurs des cas, elle vous évite des contentieux qui pourraient paralyser votre entreprise pendant des mois. Le coût varie énormément selon votre secteur. Un consultant ne paiera pas la même prime qu'un artisan ou qu'une TPE de services aux entreprises.
Ce qui est intéressant, c'est que les meilleures formules incluent une assistance juridique et un suivi des sinistres. Vous n'êtes pas seul face à un problème: l'assureur met à votre disposition des experts qui gèrent le dossier.
Si la responsabilité civile vous protège en cas de dommages causés à autrui, la multirisque, elle, protège votre patrimoine professionnel. Locaux, matériel, marchandises, stocks... tout ce qui fait l'actif de votre entreprise.
Cette couverture intervient en cas de sinistre: vol, incendie, inondation, bris de machine. Pour un artisan dont l'outillage coûte plusieurs milliers d'euros, ou pour un petit commerce avec un stock important, c'est crucial. Perdre son matériel, c'est souvent perdre sa capacité à travailler.
Les formules modernes incluent aussi une perte d'exploitation: si un sinistre vous immobilise temporairement, l'assurance indemnise une partie de votre chiffre d'affaires manquant. C'est la différence entre une mauvaise semaine et un vrai désastre financier.
Certaines activités ont des besoins spécifiques.
Pour les artisans du bâtiment, l'assurance décennale est obligatoire. Elle couvre les vices cachés et les défauts de construction pendant dix ans après la livraison. C'est strict, réglementé, mais aussi rassurant: vos clients savent que leur investissement immobilier est protégé.
Pour les professionnels de la santé, l'assurance responsabilité civile médicale est impérative. Elle doit couvrir des montants importants vu les enjeux sanitaires.
Pour les consultants, experts et prestataires intellectuels, c'est l'erreur professionnelle qui peut faire dérailler une mission: conseils erronés, non-respect d'une deadline, omission d'une clause importante... L'assurance couvre les réclamations qui en découleraient.
Pour les transporteurs et les entreprises logistiques, il y a des couvertures adaptées aux risques spécifiques du secteur: marchandises transportées, responsabilité envers les clients, accidents...
Il n'existe pas de couverture universelle qui convient à toutes les entreprises. Votre budget, votre secteur, votre chiffre d'affaires, vos clients et vos locaux font tous la différence.
Le premier réflexe: lister vos risques réels. Où pourrait venir un problème? Quels sinistres pourraient paralyser votre activité? Ensuite, vérifier les obligations légales liées à votre secteur: elles dictent un socle minimum de couverture.
Puis vient le choix du prestataire. Vous avez le choix entre les assurances traditionnelles, les courtiers et même les startups du secteur qui proposent des formules simplifiées et numériques. Les tarifs ne sont pas les mêmes, mais la qualité du service non plus. Un courtier qui connaît bien votre secteur peut vous éviter de payer pour des couvertures inutiles.
Les garanties, elles aussi, varient. Plafonds de couverture, franchises, exclusions, délais de carence... lire les petites lignes n'est pas qu'une formalité administrative, c'est vital pour éviter les mauvaises surprises le jour où vous en avez besoin.
Payer une prime d'assurance, ce n'est jamais agréable. Surtout quand on croise les doigts pour ne jamais en avoir besoin. Mais c'est précisément là qu'est l'intérêt: l'assurance professionnelle vous permet de prendre des risques calculés en entreprise sans risquer votre patrimoine personnel.
Un sinistre grave non assuré peut engloutir l'épargne d'une vie et compromettre l'avenir financier d'une famille entière. L'assurance transforme un catastrophe potentielle en un problème gérable.
En France, les professionnels qui investissent dans une bonne couverture d'assurance dorment mieux la nuit. Ils peuvent se concentrer sur leur métier plutôt que sur l'anxiété des "et si".
Pour choisir votre assureur ou votre courtier, commencez par comparer. Les tarifs varient, oui, mais le service aussi. Un bon prestataire en assurance professionnelle vous fait gagner du temps: il adapte votre couverture à votre activité, vérifie que vous ne payez que ce dont vous avez besoin, et surtout, il est réactif quand un sinistre arrive.
Les experts locaux connaissent les spécificités de votre région, votre secteur d'activité, et les tendances des sinistres. C'est un atout quand vient le moment de renégocier votre contrat ou de signaler un incident.
N'hésitez pas à demander des références, à lire les avis, et à poser toutes vos questions. L'assurance professionnelle, c'est un partenariat sur la durée. Il faut que vous ayez confiance.
Ce répertoire s'appuie sur des informations publiquement accessibles, Google Maps en particulier. Vous êtes responsable d'un établissement listé et vous en demandez le retrait ? Dites-le-nous par le formulaire de contact et la fiche est retirée sous huit jours, sans justification à fournir.